Jak płacić BLIKiem: w sklepie, w internecie, zbliżeniowo i za granicą
BLIK obsłużysz jedną aplikacją banku: zapłacisz kodem w sklepie i w internecie, zbliżeniowo telefonem, wypłacisz gotówkę bez karty i wyślesz pieniądze na numer telefonu. Pokazujemy każdy scenariusz krok po kroku, z limitami konkretnych banków, stanem BLIK-a zbliżeniowego na iPhone i rozstrzygnięciem, co naprawdę działa za granicą.
Dlaczego możesz nam zaufać
Każdy artykuł sprawdza drugi członek redakcji zgodnie z polityką redakcyjną
Dane liczbowe opieramy na oficjalnych źródłach: regulaminach, cennikach i stronach rządowych
Prowizje afiliacyjne nie wpływają na oceny: zobacz, jak zarabiamy
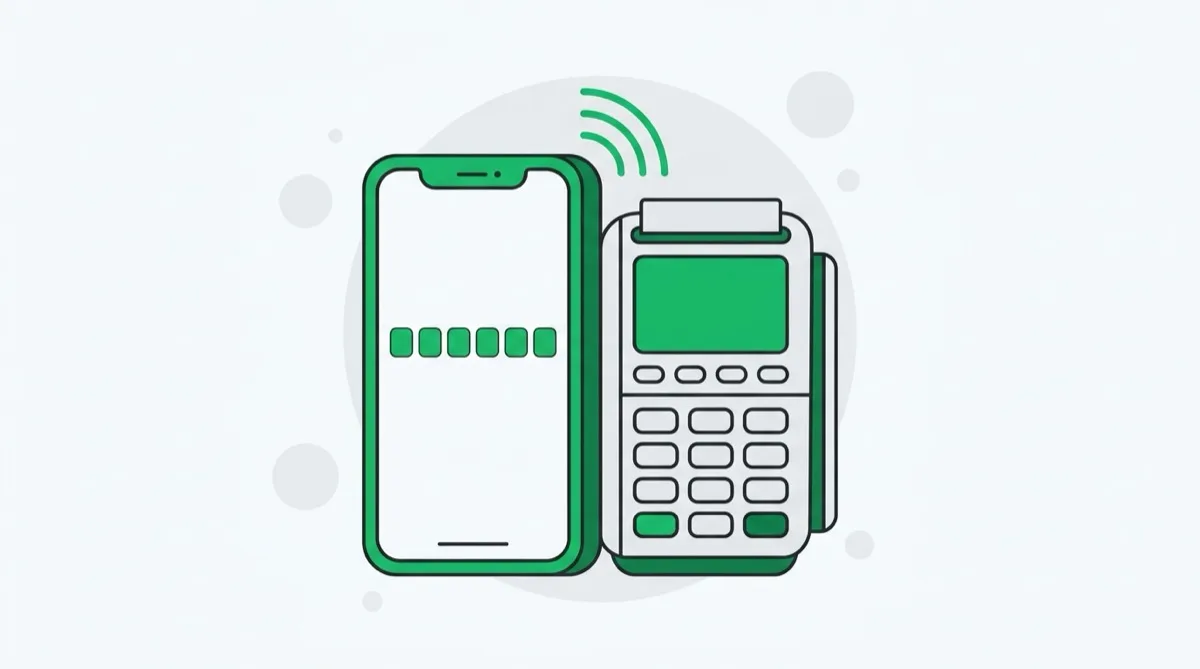
BLIK obsługujesz z aplikacji swojego banku, bez karty i bez instalowania czegokolwiek dodatkowego: w internecie i w terminalu wpisujesz 6-cyfrowy kod, a płatność potwierdzasz w telefonie. Poza kodem masz jeszcze cztery funkcje, które ludzie mylą ze sobą najczęściej: płatność zbliżeniową telefonem, przelew na numer telefonu, wypłatę gotówki z bankomatu bez karty i wpłatę gotówki we wpłatomacie. Ten poradnik przechodzi przez każdy scenariusz krok po kroku, z limitami konkretnych banków i stanem na wrzesień 2026 roku.
Co to jest BLIK i skąd się bierze kod
BLIK to polski system płatności mobilnych prowadzony przez spółkę Polski Standard Płatności, założoną w 2015 roku przez sześć największych banków. Nie jest osobną aplikacją: mieszka w aplikacji Twojego banku, obok konta i przelewów. Serwis branżowy Cashless policzył w kwietniu 2026 roku, że z usług BLIK korzystają klienci 21 instytucji na polskim rynku: od PKO BP, mBanku, ING, Pekao, Santandera i Millennium, przez Alior Bank, BNP Paribas, Credit Agricole, Nest Bank, Bank Pocztowy, VeloBank i UniCredit, po Revoluta i banki spółdzielcze z SGB i BPS.
Te sześć cyfr to kod jednorazowy: działa do jednej transakcji i wygasa po chwili. Ile dokładnie? To ustala bank i różnice są realne. mBank podaje 120 sekund z licznikiem odliczającym na ekranie, a Revolut w regulaminie usługi BLIK pisze o maksymalnie 105 sekundach. Bramka płatnicza Stripe, przez którą BLIK przyjmują sklepy internetowe, opisuje to tak: kod jest ważny 2 minuty, a na zatwierdzenie płatności w aplikacji masz 60 sekund od jej rozpoczęcia.
Nawet gdyby ktoś podejrzał Twój kod, po chwili jest bezużyteczny, a każda płatność wymaga potwierdzenia w Twojej aplikacji: sklep nigdy nie widzi danych konta. Definicję znajdziesz też w naszym słowniku pojęć, a tutaj przechodzimy do praktyki.
Jak zapłacić BLIKiem w internecie
- W koszyku sklepu wybierz płatność BLIK.
- Otwórz aplikację banku i odczytaj 6-cyfrowy kod z ekranu głównego (w większości banków widać go jeszcze przed zalogowaniem).
- Wpisz kod na stronie sklepu i zatwierdź. Od tego momentu liczy się czas: w typowej konfiguracji masz około minuty na dokończenie w aplikacji.
- Wróć do aplikacji banku: pojawi się prośba o potwierdzenie płatności z kwotą i nazwą odbiorcy. Sprawdź obie rzeczy i zatwierdź PIN-em albo biometrią.
Cała operacja trwa kilkanaście sekund. Jeżeli kod wygaśnie, zanim dokończysz, po prostu wygeneruj nowy: nic się nie dzieje, stary staje się bezużyteczny.
Część sklepów oferuje też BLIK bez kodu (płatność jednym kliknięciem): przy pierwszej płatności zapamiętujesz przeglądarkę w swojej aplikacji, a kolejne zakupy potwierdzasz już tylko w telefonie, bez przepisywania cyfr. Ta funkcja nie jest powszechna: według zestawienia Cashless z kwietnia 2026 roku daje ją 8 banków (Alior, ING, mBank, Millennium, Pekao, PKO BP, Santander i VeloBank).
Jak płacić BLIKiem w sklepie stacjonarnym: krok po kroku
W terminalu BLIK zastępuje kartę: nie musisz mieć przy sobie portfela.
- Krok 1. Powiedz przy kasie, że płacisz BLIKiem. Kasjer wybiera na terminalu płatność BLIK, a na ekranie pojawia się puste pole na sześć cyfr.
- Krok 2. Otwórz aplikację banku i wygeneruj kod. W większości aplikacji przycisk z kodem jest na ekranie startowym, jeszcze przed zalogowaniem.
- Krok 3. Wpisz sześć cyfr na klawiaturze terminala i zatwierdź zielonym przyciskiem.
- Krok 4. W telefonie pojawia się ekran z kwotą i nazwą sklepu. To jest moment na sprawdzenie kwoty. Potwierdzasz PIN-em do aplikacji albo biometrią.
- Krok 5. Terminal drukuje potwierdzenie. Pieniądze schodzą z konta od razu, bez blokady typowej dla kart.
Na cały ten ciąg masz tyle, ile żyje kod, czyli około 2 minut. Jeśli kolejka Cię popędza, wygeneruj kod dopiero wtedy, gdy kasjer wybierze BLIK na terminalu.
Banki dokładają skróty dla drobnych kwot. mBank pozwala 3 razy dziennie zapłacić do 50 zł bez logowania i bez PIN-u w sklepach stacjonarnych, jeśli włączysz w ustawieniach opcję szybkiej płatności. To wygodne przy kawie i pieczywie, ale świadomie obniża zabezpieczenie, więc włączaj ją tylko wtedy, gdy telefon masz dobrze zablokowany.
Nie każdy terminal ma BLIK w menu. Jeżeli sprzedawca nie obsługuje tej metody, zostaje karta albo BLIK zbliżeniowy, o którym niżej.
BLIK zbliżeniowy: płatność telefonem bez wpisywania kodu
BLIK zbliżeniowy to osobna droga płatności: zamiast przepisywać kod, przykładasz telefon do terminala jak kartę. Różnica jest głębsza niż wygoda, bo obie funkcje jadą po innych torach.
Kod BLIK to transakcja w polskim schemacie BLIK: zadziała tylko tam, gdzie sprzedawca przyjmuje BLIK. BLIK zbliżeniowy działa na infrastrukturze Mastercard, więc telefon zachowuje się jak karta zbliżeniowa i płacisz nim w każdym terminalu z logo Mastercard, także poza Polską. PKO BP dodaje w opisie usługi, że transakcje walutowe przelicza po kursach Mastercard, bez opłaty za przewalutowanie. Jedno ograniczenie jest twarde: zbliżeniowo nie wypłacisz gotówki, do bankomatu potrzebujesz kodu BLIK albo karty.
W których bankach działa BLIK zbliżeniowy
Według zestawienia funkcji BLIK z 20 kwietnia 2026 roku płatności zbliżeniowe BLIK oferuje 6 z 21 banków: Alior Bank, ING Bank Śląski, mBank, Bank Millennium, PKO Bank Polski i Santander Bank Polska. To wyraźnie mniej niż liczba banków z samym kodem, więc brak tej opcji w Twojej aplikacji nie musi oznaczać, że czegoś nie znalazłeś.
Wymagania są takie same wszędzie: telefon z Androidem (PKO BP wymaga wersji co najmniej 6.0), włączone NFC i blokada ekranu ustawiona kodem, odciskiem palca albo skanem twarzy. Część banków obsługuje też telefony Huawei z HMS, czyli bez usług Google.
BLIK zbliżeniowy na iPhone: stan na wrzesień 2026
Nie, na iPhone BLIK zbliżeniowy wciąż nie jest dostępny dla klientów. PKO BP wykonał 30 lipca 2026 roku pierwszą testową płatność BLIKiem zbliżeniowym na iPhonie: symboliczne zakupy za 5,49 zł w Lidlu. Bank zapowiedział dalsze testy i prace nad usługą przed szerszym udostępnieniem, więc na wersję dla wszystkich klientów trzeba jeszcze poczekać.
Skąd to opóźnienie? Apple otworzył moduł NFC dla metod płatności innych niż Apple Pay dopiero w iOS 18.2, po zobowiązaniach wobec Komisji Europejskiej. Potem potrzebna była certyfikacja: polska firma Verestro uzyskała w czerwcu 2026 roku certyfikat EMVCo na wykorzystanie NFC w iOS, co odblokowało prace bankom. ING, Santander i Bank Millennium deklarowały wdrożenie w 2026 roku, ale konkretne daty zależą już od poszczególnych banków.
Do tego czasu na iPhonie zostaje układ: kod BLIK do płatności w BLIK-u i Apple Pay do zbliżeniowych. Praktyczna konsekwencja jest taka, że posiadacz iPhone'a nie zapłaci BLIKiem w zagranicznym sklepie stacjonarnym.
Jak włączyć BLIK zbliżeniowy
Ścieżka różni się między aplikacjami, ale schemat jest wspólny: znajdujesz sekcję płatności zbliżeniowych, wybierasz BLIK, wskazujesz konto i sposób potwierdzania. W PKO BP wygląda to tak: w aplikacji IKO wejdź w Płatności, potem Płatności zbliżeniowe, potem Włącz płatności zbliżeniowe, wybierz Płatności zbliżeniowe BLIKIEM, wskaż konto i sposób potwierdzania, na koniec potwierdź zmianę. W innych bankach dochodzi jeszcze jeden krok: musisz ustawić aplikację banku jako domyślną aplikację do płatności telefonem w ustawieniach Androida i mieć włączone NFC.
Warto od razu obejrzeć ustawienia potwierdzania. W IKO płatności do 100 zł domyślnie nie wymagają potwierdzenia: odblokowujesz telefon i masz 30 sekund na zbliżenie go do terminala. Jeśli wolisz kontrolę, włączasz opcję potwierdzania każdej transakcji PIN-em, niezależnie od kwoty.
Czy BLIK jest tylko w Polsce? Jak działa za granicą
Rozstrzygnijmy to od razu, bo internet miesza dwie różne rzeczy. Kod BLIK jest polski: wpiszesz go w polskich i w części zagranicznych sklepów internetowych, ale nie zapłacisz nim w zagranicznym sklepie stacjonarnym ani nie wypłacisz gotówki z zagranicznego bankomatu. BLIK zbliżeniowy to inna historia: chodzi po sieci Mastercard, więc działa wszędzie tam, gdzie terminal przyjmuje zbliżeniowe Mastercard.
Zbliżeniowo: ponad 160 krajów
Prezes Polskiego Standardu Płatności Dariusz Mazurkiewicz mówił w lutym 2026 roku wprost, że zbliżeniowo BLIKiem można płacić globalnie, a Polacy zapłacili nim już w ponad 160 krajach. Wartość transakcji zagranicznych sięgnęła w 2025 roku prawie 16 mld zł, o 35% więcej niż rok wcześniej. Warunek jest jeden i wraca jak refren: musisz mieć BLIK zbliżeniowy, czyli konto w jednym z sześciu banków i telefon z Androidem.
Kod BLIK w zagranicznych sklepach internetowych
Tu odpowiedź też jest twierdząca i nie jest to wyjątek. BLIK bywa jedną z metod płatności w międzynarodowych bramkach: Stripe pozwala przyjmować BLIK sprzedawcom zarejestrowanym w 36 krajach, między innymi w Niemczech, Wielkiej Brytanii, Stanach Zjednoczonych, Singapurze, Czechach i Rumunii. Dwa warunki pozostają: płacący musi być klientem polskiego banku, a rozliczenie idzie w złotych. Czyli zagraniczny sklep, polski kod i polska waluta.
W jakich krajach BLIK jest lokalną metodą płatności
Poza Polską jest na razie jeden taki kraj. Słowacja: dzięki współpracy z Tatra bankou tamtejsi klienci płacą własnym 6-cyfrowym kodem w sklepach internetowych. Rumunia jest następna w kolejce: PSP zapowiada 2026 rok jako moment udostępnienia BLIK-a Rumunom i ma już podpisaną pierwszą umowę o uczestnictwo z dużym rumuńskim bankiem. Dalej w planach są integracje z systemami płatności z Hiszpanii, Portugalii, Włoch i krajów nordyckich w ramach projektu EuroPA, czyli przelewy transgraniczne między lokalnymi schematami.
Krążące po internecie „listy krajów, w których działa BLIK” zwykle mieszają dwa różne mechanizmy. Zbliżeniowo zapłacisz niemal wszędzie, bo to sieć Mastercard, a nie zasięg BLIK-a. Kodem BLIK w zagranicznym sklepie stacjonarnym nie zapłacisz w żadnym z tych krajów.
Czego BLIKiem za granicą nie zrobisz
- Nie wypłacisz gotówki z zagranicznego bankomatu kodem BLIK. Revolut pisze o tym najkrócej: z kodów BLIK można korzystać wyłącznie w Polsce.
- Nie zapłacisz kodem przy kasie w zagranicznym sklepie. Zostaje BLIK zbliżeniowy albo karta.
- Nie wpłacisz gotówki we wpłatomacie poza Polską.
- Przelew na telefon działa tylko między rachunkami prowadzonymi w polskich bankach.
Przelew BLIK na telefon: pieniądze w kilka sekund
Najczęściej używana funkcja BLIK-a poza płatnościami. Zamiast prosić o numer konta:
- W aplikacji banku wybierz przelew na telefon BLIK.
- Wskaż odbiorcę z kontaktów albo wpisz numer telefonu.
- Zatwierdź kwotę. Pieniądze są u odbiorcy w kilka sekund, o każdej porze, także w weekendy.
Warunki: odbiorca musi mieć zarejestrowany numer telefonu dla przelewów BLIK w swojej aplikacji bankowej (robi się to raz), a jego bank musi uczestniczyć w usłudze. W większości banków taki przelew jest darmowy, co czyni go najtańszą natychmiastową opcją przesyłania pieniędzy; porównanie z płatnym Express Elixir znajdziesz w poradniku o przelewach natychmiastowych.
Uwaga na jeden niuans: przelew na telefon idzie na rachunek przypisany do numeru w schemacie BLIK, a jeden numer telefonu może być powiązany tylko z jednym rachunkiem. Jeśli odbiorca zarejestrował numer w innym banku, niż Ci się wydaje, pieniądze trafią właśnie tam. Co robić, gdy przelew poszedł pod zły numer, opisujemy osobno: BLIK na zły numer, jak odzyskać pieniądze.
Jak zarejestrować numer telefonu do przelewów BLIK
Rejestrację robisz raz, w aplikacji banku, na którego konto mają wpływać przelewy: w ustawieniach BLIK-a wybierasz przelew na telefon, wskazujesz numer i konto, a bank potwierdza zmianę, zwykle kodem z SMS-a. Żeby odbierać przelewy na telefon, Twój numer musi być powiązany z rachunkiem, a część banków wymaga rejestracji już przed pierwszym wysłanym przelewem.
Ścieżki podane przez banki na ich stronach pomocy:
- mBank: w aplikacji wejdź w Ustawienia, wybierz Przelew na telefon, zaakceptuj oświadczenia i zatwierdź operację.
- ING Bank Śląski: w Moim ING wybierz Moje finanse, potem Karty i płatności, wejdź w szczegóły BLIKA, dodaj numer jako numer do odbierania przelewów BLIK i potwierdź kodem z SMS-a.
- Erste Bank Polska: w aplikacji wybierz BLIK, potem Ustawienia i Przelew na telefon, zarejestruj numer i potwierdź kodem z SMS-a.
- Alior Bank: w Alior Mobile włącz usługę BLIK i zarejestruj swój numer telefonu. Bank wymienia rejestrację jako krok przed pierwszym przelewem na telefon.
W innych bankach szukaj tej opcji w ustawieniach BLIK-a albo płatności: nazwy menu się różnią, ale schemat jest ten sam.
Jeden numer, jedno konto
Przelew na telefon trafia na to konto, które jest powiązane z numerem, nawet jeśli masz na telefonie aplikacje kilku banków. Przy zmianie banku rejestrację trzeba utworzyć od nowa w nowej aplikacji, a w Revolucie powiązanie numeru z kontem automatycznie kasuje poprzednie powiązanie z innym bankiem. Jeśli po przeprowadzce do nowego banku przelewy dalej wpływają na stare konto, sprawdź właśnie rejestrację numeru.
Co się dzieje, gdy odbiorca nie zarejestrował numeru
Pieniądze nie przepadają. Według operatora systemu odbiorca dostaje od swojego banku informację, że nie może przyjąć takiego przelewu, i instrukcję, co zrobić, a jeśli nie zrobi tego w wyznaczonym czasie, środki wracają do nadawcy. Szybciej będzie po prostu poprosić odbiorcę o rejestrację numeru albo wysłać zwykły przelew na numer rachunku.
Czy Revolut ma BLIKa? I co z innymi bankami cyfrowymi
Tak, Revolut obsługuje BLIK i od jesieni 2025 roku robi to w szerszym zakresie niż wcześniej. Wersja warunków usługi BLIK obowiązująca w Revolucie od 14 października 2025 roku dodała przelewy na telefon, których wcześniej nie było: przedtem Revolut dawał wyłącznie płatności kodem.
Co Revolut daje dzisiaj, zgodnie z własnym regulaminem:
- płatności kodem BLIK w internecie i w terminalach POS w złotych,
- wypłaty gotówki kodem BLIK w punktach oznaczonych symbolem BLIK, w tym w bankomatach,
- wysyłanie i odbieranie przelewów na telefon w złotych z innymi uczestnikami schematu BLIK.
Czego nie ma: BLIK-a zbliżeniowego (Revolut nie jest wśród sześciu banków z tą funkcją), czeków BLIK ani wpłat we wpłatomacie. Do tego trzy haczyki, które warto znać przed pierwszym użyciem:
- Kod żyje krócej. Regulamin Revoluta mówi o maksymalnie 105 sekundach, czyli mniej niż 120 sekund w mBanku. Przy powolnym terminalu ta różnica bywa odczuwalna.
- Wypłata z bankomatu jest płatna. Revolut pobiera za wypłatę kodem BLIK 2% kwoty, minimum 5 zł, i nie wlicza jej do darmowego limitu wypłat kartą. W bankach uniwersalnych wypłata BLIKiem z własnej sieci bywa bezpłatna.
- Jeden numer, jeden rachunek. Powiązanie numeru telefonu z kontem Revolut automatycznie kasuje poprzednie powiązanie z innym bankiem, więc przelewy na telefon zaczną przychodzić właśnie tam. Zlecenia realizujesz też tylko do wysokości salda konta Revolut, bez limitu odnowialnego.
Pozostałe banki cyfrowe i mniejsze instytucje w Polsce, czyli Nest Bank, VeloBank, Bank Pocztowy, Citi Handlowy czy UniCredit, też są w schemacie BLIK, ale zakres funkcji różni się mocno. Komplet usług BLIK miały w kwietniu 2026 roku tylko dwa banki: Millennium i PKO BP.
Jak wypłacić BLIKiem z bankomatu bez karty
Wypłata BLIKiem to standard we wszystkich 21 instytucjach ze schematu, więc jeśli masz BLIK, masz i tę funkcję.
- Krok 1. W bankomacie wybierz wypłatę BLIK albo pozycję opisaną jako wypłata bez karty.
- Krok 2. Podaj kwotę, którą chcesz wypłacić.
- Krok 3. Wygeneruj kod w aplikacji banku i wpisz go na klawiaturze bankomatu.
- Krok 4. Zaakceptuj transakcję w aplikacji i odbierz pieniądze.
I tu wchodzi zmiana, o której łatwo nie wiedzieć. Od 19 lutego 2026 roku Euronet Polska obniżył limit jednorazowej wypłaty kodem BLIK z 800 zł do 200 zł, do odwołania. Limit obejmuje bankomaty i recyklery należące do sieci Euronet, ale nie urządzenia banków obsługiwane przez Euronet i oznaczone logo tych banków. Praktycznie: po 600 zł w bankomacie Euronetu pójdziesz trzy razy z rzędu albo wypłacisz kartą, gdzie ten limit nie obowiązuje. PKO BP zaznaczył przy okazji, że w jego własnych bankomatach wypłata BLIKiem nie ma limitu jednorazowej transakcji.
Koszty: w bankach uniwersalnych wypłata BLIKiem z bankomatów własnej sieci jest zwykle darmowa, czasem nawet tam, gdzie wypłata kartą kosztuje. Wyjątki są jednak realne (patrz Revolut wyżej), a stawki obcych sieci zmieniają się niezależnie od banku. Za co banki pobierają opłaty przy BLIK-u i skąd się wzięło hasło „BLIK płatny 5 zł”, wyjaśniamy w poradniku czy BLIK jest płatny. Zasady prowizji rozkładamy na części w osobnym poradniku o prowizjach za wypłatę z bankomatu.
Trzeci wariant, o którym mało kto pamięta, to czek BLIK: kod o dłuższej ważności, który wysyłasz innej osobie, żeby to ona wypłaciła gotówkę z bankomatu. Funkcja jest niszowa i kurczy się: w kwietniu 2026 roku oferowały ją trzy banki (Millennium, PKO BP i Santander), a VeloBank zapowiedział rezygnację z czeków BLIK.
Czy można wpłacić pieniądze BLIKiem? Wpłatomat krok po kroku
Tak, ale nie w każdym banku i nie w każdym urządzeniu. Wpłaty gotówki BLIKiem obsługiwało w kwietniu 2026 roku 9 z 21 instytucji: BNP Paribas, Credit Agricole, ING, Millennium, Nest Bank, Pekao, PKO BP, UniCredit i VeloBank.
Instrukcja jest krótsza niż przy wypłacie, bo nie podajesz kwoty, tylko wkładasz banknoty:
- Krok 1. We wpłatomacie wybierz wpłatę bez karty.
- Krok 2. Wygeneruj kod BLIK w aplikacji i wpisz go na urządzeniu.
- Krok 3. Włóż pieniądze do wpłatomatu i poczekaj na potwierdzenie. Środki księgują się na koncie od razu.
Zasięg urządzeń bywa węższy, niż się wydaje. ING pisze wprost, że wpłata BLIKiem jest możliwa tylko we wpłatomatach ING i sieci Planet Cash, i że jest darmowa zarówno dla klientów indywidualnych, jak i dla firm; ten sam bank obsługuje też bilonomaty NBP, w których wpłacisz bezpłatnie od 11 gr do 2 000 zł drobnych. Zanim pojedziesz z gotówką, sprawdź w aplikacji mapę urządzeń swojego banku, zamiast liczyć na dowolny wpłatomat po drodze.
Limity BLIK: ile wynoszą i gdzie je zmienić
Nie ma jednego limitu BLIK dla całego rynku. Każdy bank ustala własne wartości, osobno dla płatności, wypłat i przelewów na telefon, i zwykle pozwala je zmienić w aplikacji. Poniżej konkretne liczby z regulaminów i stron pomocy trzech banków, pokazujące skalę różnic.
| Bank | Czego dotyczy limit | Ile wynosi |
|---|---|---|
| mBank | Płatności kodem łącznie: internet, sklepy, bankomaty | 3 000 zł dziennie |
| mBank | Przelew na telefon | 5 przelewów dziennie, maks. 2 000 zł jednorazowo |
| mBank | Szybka płatność bez PIN-u w sklepie stacjonarnym | 3 razy dziennie do 50 zł |
| Credit Agricole | Płatności w sklepie i w internecie | 5 000 zł dziennie |
| Credit Agricole | Wypłaty gotówki w bankomatach | 5 000 zł dziennie |
| Credit Agricole | Przelew na telefon | 1 000 zł jednorazowo |
| PKO BP | Płatności BLIKiem zbliżeniowym | 10 000 zł dziennie domyślnie, maks. 20 000 zł |
| PKO BP | Płatność zbliżeniowa bez potwierdzania w aplikacji | do 100 zł, opcję można wyłączyć |
| Euronet (dowolny bank) | Jednorazowa wypłata kodem BLIK w bankomacie sieci | 200 zł od 19 lutego 2026 |
Ten sam BLIK w mBanku daje więc 3 000 zł na wszystko razem, a w Credit Agricole 5 000 zł na płatności i drugie 5 000 zł na wypłaty. Przed większym zakupem sprawdź swoje wartości, zamiast zakładać rynkową średnią. Limity ośmiu banków, także przelewów na telefon i wypłat, zebraliśmy w osobnym zestawieniu: limit BLIK, ile można przelać i wypłacić.
Limity zmienisz zwykle w ustawieniach BLIK w aplikacji, ale i tu jest wyjątek: w PKO BP limity płatności zbliżeniowych ustawia się w serwisie iPKO albo Inteligo, a nie w aplikacji IKO. Działa to też w drugą stronę: obniżenie limitu tam, gdzie z BLIK-a nie korzystasz (na przykład wypłat z bankomatu), to najprostszy sposób na ograniczenie skutków przejęcia telefonu.
Kiedy BLIK nie jest najlepszym wyborem
Płacimy BLIKiem odruchowo, ale w czterech sytuacjach karta wypada lepiej i warto to powiedzieć wprost.
- Większa gotówka w bankomacie Euronetu. Limit 200 zł na transakcję sprawia, że wypłata 1 000 zł to pięć operacji. Kartą zrobisz to raz.
- Wypłata z bankomatu w Revolucie. 2% kwoty, minimum 5 zł za każdą wypłatę BLIKiem, podczas gdy wypłata kartą mieści się w darmowym limicie planu.
- Duży, jednorazowy zakup. Dzienne limity BLIK bywają niższe niż limity karty, a podnoszenie ich przy kasie to ostatnia rzecz, na jaką masz ochotę.
- Zagraniczny sklep stacjonarny bez BLIK-a zbliżeniowego. Jeśli masz iPhone albo konto w banku spoza szóstki, kod BLIK nic tam nie da.
Warto też pamiętać, że zagraniczny sklep internetowy rozliczy BLIK w złotych, więc kurs przeliczenia ustala sprzedawca lub jego bramka płatnicza, a nie Twój bank. Przy większych kwotach porównaj tę cenę z płatnością kartą walutową.
Bezpieczeństwo: trzy zasady, które wystarczą
Czytaj, co potwierdzasz. Ekran potwierdzenia pokazuje kwotę i odbiorcę. Sekunda uwagi ucina większość oszustw „na BLIKa”, w których przestępca wyłudza kod, podszywając się pod znajomego.
Nie podawaj kodu nikomu. Kod wpisuje się wyłącznie na stronie płatności albo w terminalu. Ani bank, ani kupujący z portalu ogłoszeniowego nie ma powodu prosić Cię o niego przez telefon czy czat.
Zabezpiecz telefon. BLIK jest tak bezpieczny, jak dostęp do Twojej aplikacji bankowej: blokada ekranu, biometria i aktualny system to fundament.
Co robić, gdy pieniądze już poszły pod zły numer albo padłeś ofiarą oszustwa, rozpisujemy krok po kroku w osobnym poradniku: BLIK na zły numer, jak odzyskać pieniądze.
BLIK a premie bankowe
Wymóg kilku płatności BLIK miesięcznie to jeden z najczęstszych warunków w promocjach bankowych: banki premiują aktywne korzystanie z konta. Jeśli i tak płacisz BLIKiem na co dzień, warunek spełnia się sam; aktualne oferty z premią znajdziesz w przeglądzie promocji bankowych i rankingu kont osobistych.
Źródła
- Operator systemu i lista banków: BLIK, Polski Standard Płatności.
- Zestawienie funkcji BLIK w 21 bankach (20.04.2026): Cashless.
- Limity, ważność kodu i szybkie płatności: pytania i odpowiedzi o BLIK w mBanku oraz limity BLIK w Credit Agricole.
- BLIK zbliżeniowy, wymagania i limity: PKO Bank Polski.
- Limit 200 zł w bankomatach Euronetu: komunikat PKO Banku Polskiego.
- Wpłaty BLIKiem we wpłatomacie: ING Bank Śląski.
- Rejestracja numeru do przelewów na telefon (stan na 29.09.2026): mBank, ING Bank Śląski, Erste Bank Polska, Alior Bank; jeden numer, jedno konto i przelew do osoby bez rejestracji: FAQ BLIK.
- Zakres usługi w Revolucie i ważność kodu: warunki korzystania z usługi BLIK.
- BLIK w zagranicznych sklepach internetowych: dokumentacja Stripe.
- Zasięg zagraniczny, Słowacja i Rumunia: wywiad z prezesem Polskiego Standardu Płatności, wnp.pl, 21.02.2026.
- Pierwsza płatność BLIKiem zbliżeniowym na iPhonie: Spider's Web, 04.08.2026.
Stan na wrzesień 2026 roku. Limity, opłaty i zakres funkcji BLIK ustala każdy bank osobno i zmieniają się one w czasie, podobnie jak zasady operatorów bankomatów. Przed większą transakcją potwierdź aktualne wartości w aplikacji i w tabeli opłat swojego banku.
Najczęściej zadawane pytania
Czy BLIK jest darmowy?
Sam BLIK nie ma abonamentu, a płatności w internecie i terminalach są bezpłatne. Przelewy na telefon są darmowe w większości banków, a wypłaty BLIKiem z bankomatów bywają tańsze niż kartą. Są jednak wyjątki: Revolut pobiera za wypłatę kodem BLIK 2% kwoty, minimum 5 zł. Stawki dla swojego konta sprawdzisz w tabeli opłat banku.
Jak długo ważny jest kod BLIK?
Około 2 minut od wygenerowania i tylko do jednej transakcji, ale dokładny czas ustala bank: mBank podaje 120 sekund, a Revolut w regulaminie maksymalnie 105 sekund. Po upływie czasu albo po użyciu kod wygasa, a nową płatność zaczynasz od świeżego kodu z aplikacji.
Czy BLIK jest tylko w Polsce?
Kod BLIK to polski schemat płatności: użyjesz go w polskich sklepach oraz w zagranicznych sklepach internetowych, które go obsługują (bramka Stripe udostępnia BLIK sprzedawcom z 36 krajów), ale zawsze w złotych i zawsze jako klient polskiego banku. Kodem nie zapłacisz w zagranicznym sklepie stacjonarnym ani nie wypłacisz gotówki z zagranicznego bankomatu. Poza Polską BLIK jako lokalna metoda płatności działa na razie tylko na Słowacji, a Rumunia jest w przygotowaniu.
Czy mogę płacić BLIKiem za granicą?
Tak, ale zbliżeniowo, nie kodem. BLIK zbliżeniowy działa na infrastrukturze Mastercard, więc zapłacisz nim w każdym terminalu przyjmującym płatności zbliżeniowe Mastercard. Prezes Polskiego Standardu Płatności podawał w lutym 2026 roku, że Polacy płacili tak już w ponad 160 krajach. Warunek: konto w jednym z sześciu banków oferujących BLIK zbliżeniowy i telefon z Androidem.
Czy Revolut ma BLIKa?
Tak. Revolut obsługuje płatności kodem BLIK w internecie i w terminalach, wypłaty gotówki kodem oraz przelewy na telefon, które doszły w wersji warunków obowiązującej od 14 października 2025 roku. Revolut nie oferuje natomiast BLIK-a zbliżeniowego, czeków BLIK ani wpłat we wpłatomacie, a wypłata kodem BLIK z bankomatu jest u niego płatna.
Czy BLIK zbliżeniowy działa na iPhone?
We wrześniu 2026 roku jeszcze nie dla klientów. PKO BP przeprowadził 30 lipca 2026 roku pierwszą testową płatność BLIKiem zbliżeniowym na iPhonie, ale przed udostępnieniem funkcji wszystkim potrzebne są dalsze testy. Na Androidzie BLIK zbliżeniowy działa w sześciu bankach: Alior, ING, mBank, Millennium, PKO BP i Santander.
Czy można wpłacić pieniądze BLIKiem?
Tak, we wpłatomacie: wybierasz wpłatę bez karty, wpisujesz kod BLIK z aplikacji i wkładasz banknoty, a środki księgują się od razu. Funkcję oferowało w kwietniu 2026 roku 9 z 21 banków ze schematu BLIK, a zasięg urządzeń bywa węższy: ING obsługuje wpłaty BLIKiem tylko we własnych wpłatomatach i w sieci Planet Cash.
Jak zarejestrować numer telefonu w BLIK?
W aplikacji banku, na którego konto mają wpływać przelewy: w ustawieniach BLIK-a wybierz przelew na telefon, wskaż numer i konto, a potem potwierdź zmianę, zwykle kodem z SMS-a. W mBanku to Ustawienia i Przelew na telefon, w Erste BLIK, Ustawienia, Przelew na telefon. Rejestrację robisz raz, a przy zmianie banku powtarzasz ją w nowej aplikacji, bo jeden numer może być powiązany tylko z jednym kontem.
Co zrobić, gdy przelew BLIK na telefon nie dochodzi?
Najczęstszy powód to brak rejestracji numeru u odbiorcy albo rejestracja w innym banku niż ten, którego się spodziewa. W schemacie BLIK jeden numer telefonu może być powiązany tylko z jednym rachunkiem, więc poproś odbiorcę, żeby sprawdził w swojej aplikacji, gdzie ma zarejestrowany numer. Sama transakcja wymaga Twojego potwierdzenia, więc pieniądze nie giną: nieudany przelew po prostu się nie wykonuje.
Czym różni się BLIK od Google Pay i Apple Pay?
Google Pay i Apple Pay tokenizują Twoją kartę i działają na infrastrukturze organizacji kartowych. Kod BLIK działa bezpośrednio na rachunku bankowym, bez karty, i poza płatnościami obsługuje wypłaty z bankomatów, wpłatomaty i przelewy na telefon. W praktyce dobrze mieć oba: portfel telefonu do codziennego zbliżania i BLIK do kodów, gotówki i przelewów na numer telefonu.
Pojęcia w tym artykule
Nie znasz jakiegoś słowa? Kliknij, a wyjaśnimy je w słowniku.
Czy ten artykuł był pomocny?
Tagi
Historia zmian
Nowa sekcja o rejestracji numeru telefonu do przelewów BLIK (ścieżki w mBanku, ING, Erste i Alior Banku, zasada jeden numer jedno konto, przelew do osoby bez rejestracji) oraz pytanie o rejestrację w FAQ.
Rozbudowa o BLIK zbliżeniowy (banki, wymagania, stan wdrożenia na iPhone), płatności za granicą i zasięg systemu, obsługę BLIK w Revolucie, instrukcje wpłaty we wpłatomacie i wypłaty z bankomatu, tabelę limitów trzech banków, limit 200 zł w bankomatach Euronetu oraz sekcję źródeł.
Publikacja artykułu.
Recenzent technologii i subskrypcji
Ekspert od usług cyfrowych: streaming, okresy próbne oprogramowania i subskrypcje technologiczne.